
Daftar Isi
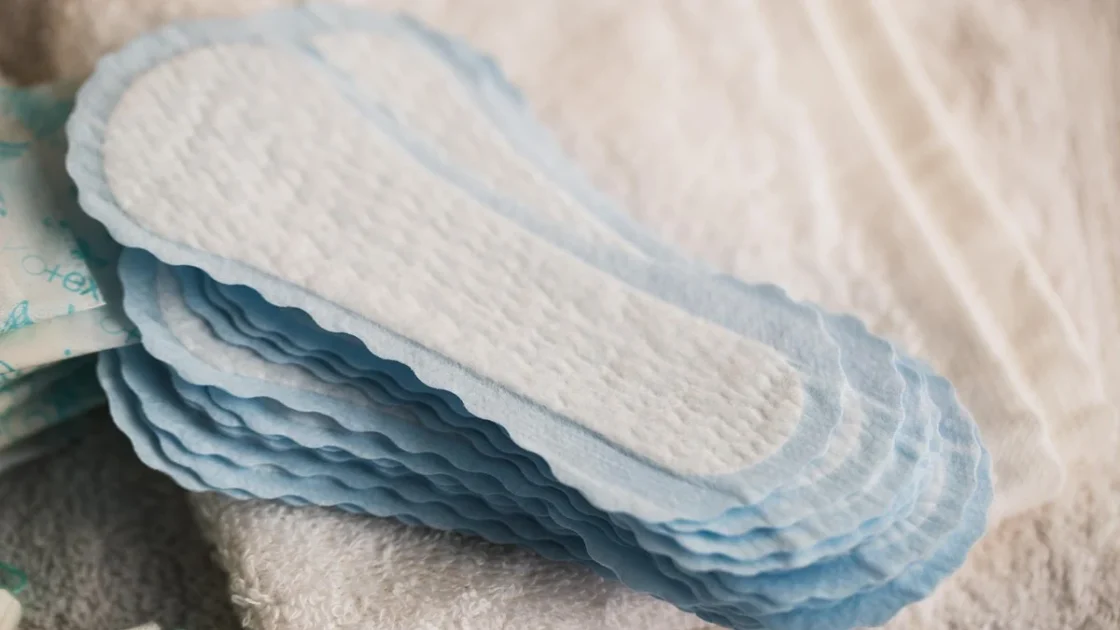
Seorang warga bernama Bernita Matondang mengajukan permohonan uji materiil terhadap Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan ke Mahkamah Konstitusi. Pemohon meminta agar produk pembalut menstruasi ditetapkan sebagai barang bebas pajak pertambahan nilai.
Gugatan di Mahkamah Konstitusi
Berdasarkan informasi dari laman resmi Mahkamah Konstitusi pada Senin (2/11/2026), permohonan tersebut tercatat dengan registrasi perkara nomor 406/PUU-XXIV/2026 seperti dilansir detikcom. Pemohon mempermasalahkan ketentuan Pasal 16B ayat (1a) huruf j angka 1 serta Penjelasan Pasal 16B ayat (1a) huruf j angka 1 dalam undang-undang tersebut.
Pasal itu mengatur mengenai fasilitas pajak terutang yang tidak dipungut sebagian atau seluruhnya atau dibebaskan secara terbatas untuk mendukung ketersediaan barang dan jasa strategis bagi pembangunan nasional, termasuk barang kebutuhan pokok yang sangat dibutuhkan masyarakat banyak. Sementara itu, bagian penjelasan memuat rincian barang kebutuhan pokok secara spesifik seperti beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, hingga sayur-sayuran.
Alasan dan Petitum Pemohon
Dalam dokumen permohonannya, pemohon menjelaskan bahwa dirinya sebagai perempuan mengalami siklus menstruasi berkala yang memerlukan produk sanitasi guna menjaga kesehatan dan kebersihan diri. Produk tersebut merupakan kebutuhan biologis yang tidak bisa dihindari.
Pemohon menanggung beban ekonomi secara langsung karena harga pembelian pembalut sudah mencakup komponen Pajak Pertambahan Nilai sesuai aturan yang berlaku. Keadaan ini dinilai memunculkan persoalan konstitusional terkait apakah fasilitas perpajakan telah mempertimbangkan karakteristik kebutuhan esensial yang berkaitan dengan kesehatan menstruasi secara memadai.
Ketidakhadiran aturan yang mengecualikan pembalut sebagai barang bebas pajak menciptakan celah pengenaan beban kepada konsumen. Oleh karena itu, pemohon mengajukan petitum agar Mahkamah Konstitusi menyatakan pasal-pasal yang diuji bertentangan dengan Undang-Undang Dasar 1945 secara bersyarat.
Pemohon meminta ketentuan tersebut dimaknai ulang agar penentuan kebutuhan pokok sebagai dasar fasilitas pajak wajib mempertimbangkan kebutuhan esensial biologis manusia secara objektif, rasional, dan proporsional. Selain itu, rincian kebutuhan pokok dalam penjelasan undang-undang diminta agar tidak bersifat limitatif dan mencakup produk sanitasi menstruasi.
Tanggapan Direktorat Jenderal Pajak
Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat Direktorat Jenderal Pajak, Inge Diana Rismawanti menjelaskan bahwa produk pembalut yang diperdagangkan di pasaran Indonesia selama ini berstatus sebagai Barang Kena Pajak. Pembelian produk tersebut dikenakan Pajak Pertambahan Nilai sepanjang memenuhi ketentuan perpajakan yang berlaku.
Berdasarkan keterangan kepada detikcom, Kamis (29/10), produk pembalut belum masuk ke dalam kelompok barang yang mendapatkan fasilitas pembebasan pajak. Untuk kategori barang nonmewah, tarif yang berlaku adalah 12 persen dengan dasar pengenaan pajak senilai 11/12 dari harga jual, sehingga beban pajak efektif tetap berada di angka 11 persen.
Sumber: Berita - Detikcom